
Ubezpieczenie fotowoltaiki obejmuje panele, inwerter i okablowanie na wypadek gradu, wichury, pożaru, uderzenia pioruna, przepięcia, kradzieży i dewastacji. Masz dwie drogi: rozszerzenie polisy domu albo osobną umowę – rozszerzenie wychodzi zwykle taniej. Panele przykręcone na stałe do dachu wiele towarzystw traktuje jako element stały budynku, ale ochrona działa tylko wtedy, gdy ich wartość trafiła do sumy ubezpieczenia. Zakres, limity i wyłączenia rozstrzyga OWU konkretnego produktu, a błąd montażu i zużycie paneli zostają poza ochroną.
Polisa chroni panele, inwerter i okablowanie przed tym, co może im zrobić krzywdę z zewnątrz: gradem, wichurą, pożarem, uderzeniem pioruna, przepięciem, a do tego przed kradzieżą i dewastacją. Możesz dorzucić instalację do polisy domu albo kupić dla niej osobną umowę. Mówimy o sprzęcie, który wisi na dachu przez 20–30 lat i cały ten czas obrywa od pogody.
Co dokładnie wchodzi w zakres, ile wyniesie świadczenie, jakie są limity i wyłączenia – to wszystko rozstrzygają ogólne warunki ubezpieczenia (OWU) konkretnego produktu. Zanim dokupisz cokolwiek osobno, najpierw sprawdź, czy panele nie są już objęte polisą domu. Zwykle wystarczy je tam poprawnie zgłosić.
Czy fotowoltaika jest już objęta polisą domu?
Fotowoltaika bywa objęta polisą domu, a rozstrzyga o tym miejsce montażu i to, czy zgłosiłeś instalację ubezpieczycielowi. Panele na stałe przykręcone do dachu domu wiele towarzystw liczy jako element stały budynku. W takim układzie podstawowa polisa może objąć również fotowoltaikę, o ile jej wartość trafiła do sumy ubezpieczenia. Inaczej wygląda instalacja naziemna albo ta na budynku gospodarczym – tu ubezpieczyciel często traktuje ją jako odrębną pozycję, którą zgłasza się i doubezpiecza osobno.
| Gdzie jest instalacja | Jak zwykle traktuje ją polisa domu | Co zrobić |
|---|---|---|
| Panele na dachu domu | element stały budynku | zgłoś i wlicz wartość do sumy ubezpieczenia |
| Instalacja naziemna lub na budynku gospodarczym | osobna pozycja albo budowla | doubezpiecz oddzielnie lub kup osobną polisę |
| Pompa ciepła, magazyn energii | element stały lub osobne urządzenie | sprawdź, czy są ujęte w sumie ubezpieczenia |
I tu czai się pułapka, o której łatwo zapomnieć. Instalacja 5–10 kWp podnosi wartość nieruchomości o 20 000–40 000 zł (orientacyjne dane rynkowe 2026). Kiedy po montażu nie ruszysz sumy ubezpieczenia, wpadasz w niedoubezpieczenie – wtedy przy szkodzie ubezpieczyciel może przyciąć świadczenie proporcjonalnie do różnicy między sumą a realną wartością majątku, jeśli OWU przewiduje zasadę proporcji. Dlatego po podłączeniu paneli zgłoś je ubezpieczycielowi i podnieś sumę.
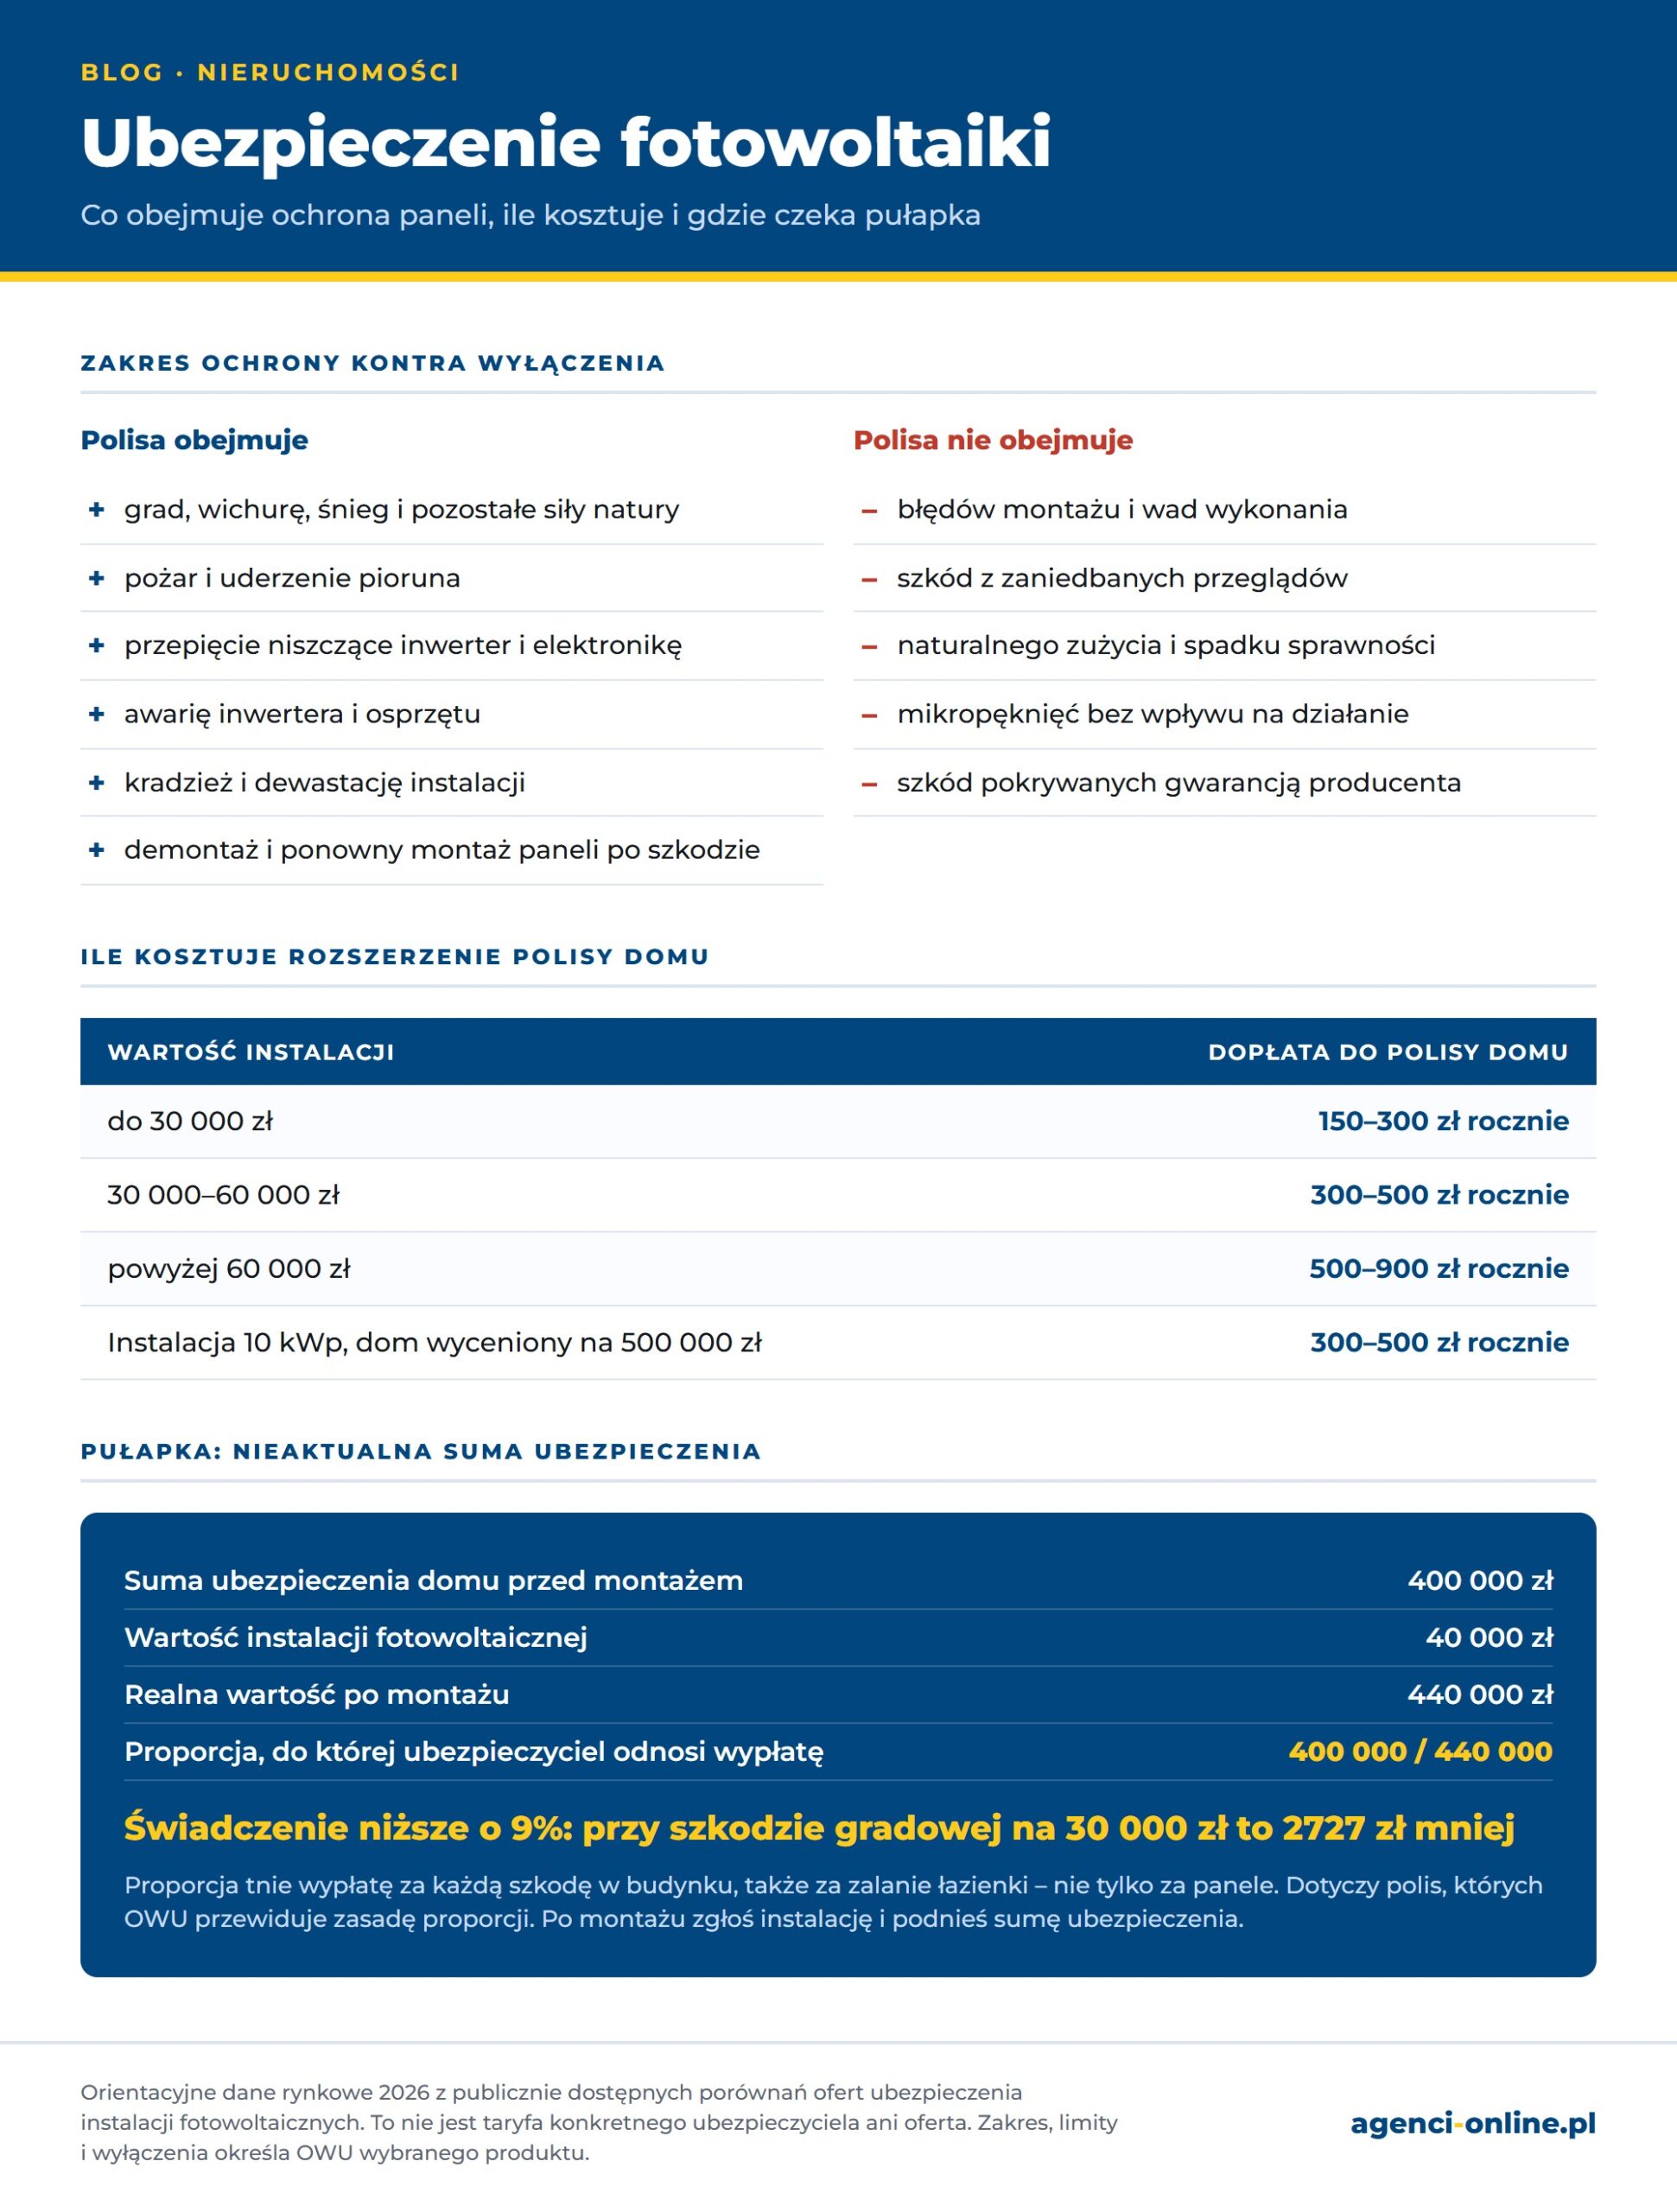
Mało kto przelicza to na złotówki, więc policzmy. Dom ubezpieczony na 400 000 zł po montażu instalacji za 40 000 zł wart jest 440 000 zł, a suma została stara. Jeżeli OWU twojej polisy przewiduje zasadę proporcji, ubezpieczyciel odnosi wypłatę do relacji 400 000 do 440 000, czyli obcina świadczenie o 9%. Przy szkodzie gradowej na 30 000 zł oznacza to 2727 zł mniej – i nie chodzi tu o same panele, bo ta sama proporcja tnie wypłatę za każdą inną szkodę w budynku, także za zalanie łazienki. Jedna niezgłoszona inwestycja psuje więc całą polisę, nie tylko jej nowy fragment.
Co obejmuje ubezpieczenie fotowoltaiki?
Ubezpieczenie fotowoltaiki obejmuje sześć grup zdarzeń, a ich ostateczną listę rozstrzyga wariant polisy i OWU konkretnego ubezpieczyciela:
- uszkodzenie paneli i konstrukcji przez grad, wichurę, śnieg i pozostałe siły natury,
- pożar oraz uderzenie pioruna,
- przepięcie, które potrafi rozłożyć inwerter i całą elektronikę,
- awarię lub uszkodzenie inwertera i osprzętu,
- kradzież i dewastację instalacji,
- koszty demontażu i ponownego montażu paneli po szkodzie.
Za te zdarzenia ubezpieczyciel odpowiada do wysokości sumy ubezpieczenia i w granicach limitów z OWU. Same polisy różni jednak filozofia. Wariant ryzyk nazwanych zadziała tylko przy zdarzeniach wypisanych wprost w umowie, natomiast all risks bierze na siebie każde nagłe i przypadkowe zdarzenie poza tym, co OWU jawnie wyłącza. Przy sprzęcie wystawionym na pogodę i łatwym o przypadkowe zahaczenie ten drugi wariant wypada bezpieczniej.
Bywa też, że OWU pozwala dokupić utratę korzyści – rekompensatę za spadek produkcji energii w czasie, gdy instalacja stoi po szkodzie. To dodatek opcjonalny, obecny głównie w polisach dla prosumentów biznesowych i firm; w zwykłej polisie domu raczej go nie uświadczysz. Chcesz taką ochronę? Zweryfikuj, czy produkt ją przewiduje i na jakich zasadach.
Czego ubezpieczenie fotowoltaiki nie obejmuje
Poniższe wyłączenia wracają u większości ubezpieczycieli, więc prześwietl je w OWU:
- błędy montażu i wady wykonania instalacji,
- szkody z zaniedbanych przeglądów i konserwacji,
- naturalne zużycie i stopniowy spadek sprawności paneli,
- mikropęknięcia oraz drobne uszkodzenia niewpływające na działanie,
- szkody, które pokrywa gwarancja producenta lub wykonawcy.
Ostatni punkt myli najczęściej. Gwarancja producenta i ubezpieczenie to dwa różne światy. Pierwsza odpowiada za wady fabryczne i spadek wydajności, drugie za zdarzenia losowe. Żadne z nich nie zastąpi drugiego. Kompletną listę wyłączeń masz zawsze w OWU wybranej polisy.
Ile kosztuje ubezpieczenie fotowoltaiki?
Ubezpieczenie fotowoltaiki kosztuje orientacyjnie 150–900 zł rocznie jako dopisanie instalacji do polisy domu, zależnie od jej wartości (orientacyjne dane rynkowe 2026). Typowa instalacja 10 kWp na domu wycenionym na 500 000 zł mieści się w przedziale 300–500 zł rocznie.
| Wartość instalacji | Orientacyjna dopłata do polisy domu |
|---|---|
| do 30 000 zł | 150–300 zł rocznie |
| 30 000–60 000 zł | 300–500 zł rocznie |
| powyżej 60 000 zł | 500–900 zł rocznie |
Orientacyjne dane rynkowe 2026, nie cennik konkretnego ubezpieczyciela.
Cenę składki każdy ubezpieczyciel wylicza po swojemu, a decydują o niej przede wszystkim:
- moc i wartość instalacji – więcej kWp i droższy sprzęt oznaczają wyższą sumę i składkę,
- zakres ochrony – ryzyka nazwane czy all risks, z utratą korzyści lub w wersji podstawowej,
- lokalizacja i sposób montażu – dach kontra grunt, region bardziej narażony na grad i wichury,
- suma ubezpieczenia oraz ewentualna franszyza czy udział własny.
Wrzucenie fotowoltaiki do polisy domu jako rozszerzenia wychodzi taniej niż osobna, samodzielna umowa. Powyższe kwoty potraktuj jako punkt odniesienia, bo realną cenę ubezpieczyciel policzy z mocy, wartości i wybranego zakresu. Konkret poznasz po wpisaniu parametrów instalacji do kalkulatora.
Dopiero układasz ochronę całej nieruchomości? Zacznij od podstaw zebranych w poradniku na co uważać przy ubezpieczeniu mieszkania, a poszczególne zakresy zestawisz w rankingu ubezpieczeń nieruchomości.
Czy pompa ciepła i magazyn energii podlegają tej samej ochronie?
Tak – pompa ciepła i magazyn energii działają w tym samym mechanizmie ochrony co panele: raz jako element stały budynku, raz jako osobno zgłoszone urządzenie. Fotowoltaika to bowiem jeden z klocków domowej energetyki odnawialnej, a nie osobna kategoria ubezpieczeniowa. Reguła jest ta sama – upewnij się, że sprzęt siedzi w sumie ubezpieczenia, i dobierz zakres do jego wartości. A gdy inwestujesz w kilka elementów OZE jednocześnie, najwygodniej spiąć je w jednej polisie.
Jak kupić ubezpieczenie fotowoltaiki?
Ubezpieczenie fotowoltaiki kupisz online, bez wizyty w placówce: wybierasz zakres, podajesz moc i wartość instalacji, kalkulator wylicza składkę, a po opłaceniu dokumenty przychodzą na e-mail. Masz już ubezpieczony dom? Prościej rozszerzyć istniejącą umowę o fotowoltaikę, niż zakładać drugą, oddzielną. Od czego zacząć i gdzie wypełnić formularz – znajdziesz w sekcji zakupu ubezpieczenia OZE; przy wątpliwościach co do zakresu odezwij się do agenta.
Najważniejsze wnioski
- Najpierw sprawdź polisę domu, potem kupuj cokolwiek osobno. Panele przykręcone na stałe do dachu wiele towarzystw traktuje jako element stały budynku.
- Sama obecność paneli nie wystarczy – liczy się suma ubezpieczenia. Instalacja 5–10 kWp podnosi wartość nieruchomości o 20 000–40 000 zł, a nieaktualizowana suma prowadzi do niedoubezpieczenia: przy szkodzie 30 000 zł i sumie zaniżonej o 40 000 zł ubezpieczyciel wypłaca 2727 zł mniej.
- All risks zamiast ryzyk nazwanych przy sprzęcie wystawionym na pogodę: ochrona obejmuje wtedy każde nagłe i przypadkowe zdarzenie poza wyłączeniami z OWU.
- Rozszerzenie polisy domu kosztuje 150–900 zł rocznie zależnie od wartości instalacji, czyli mniej niż osobna umowa (orientacyjne dane rynkowe 2026).
- Błąd montażu i zużycie paneli zostają poza ochroną – te szkody rozliczasz z gwarancji wykonawcy albo producenta.
- Utrata korzyści to osobny dodatek, obecny głównie w polisach dla firm i prosumentów biznesowych.
Najczęściej zadawane pytania o ubezpieczenie fotowoltaiki
Czy muszę osobno ubezpieczać panele, jeśli mam już polisę domu?
Niekoniecznie. Panele przykręcone na stałe do dachu wiele towarzystw liczy jako element stały budynku, więc bywają objęte polisą domu – pod warunkiem że ich wartość mieści się w sumie ubezpieczenia. Instalację naziemną trzeba z reguły zgłosić oddzielnie. Pewność da ci lektura OWU twojej polisy.
Czy ubezpieczenie pokrywa uszkodzenie inwertera przez przepięcie?
Najczęściej tak, o ile polisa obejmuje ryzyko przepięcia albo działa w formule all risks. Akurat przepięcie należy do częstszych sprawców awarii elektroniki w instalacji. Zakres i limit odpowiedzialności czytaj w OWU.
Czy grad i wichura są objęte ochroną?
Tak, siły natury to standardowy element zakresu ochrony fotowoltaiki. Sprawdź jedynie, czy OWU nie nakłada limitu ani udziału własnego akurat na szkody gradowe.
Czy dostanę rekompensatę za przestój produkcji po szkodzie?
Tylko po wykupieniu rozszerzenia o utratę korzyści. Ten dodatek spotkasz głównie w polisach dla firm i prosumentów biznesowych, w standardowej polisie domu zwykle go nie ma. Zasady i limity opisuje OWU.
Czy ubezpieczenie zadziała, jeśli panele uszkodzi zła instalacja?
Nie. Błąd montażu i wada wykonania to klasyczne wyłączenie. Takie szkody rozliczasz z gwarancji wykonawcy, a nie z polisy losowej.
Jak długo trwa ochrona?
Umowę podpisuje się zwykle na rok, z opcją odnowienia. Warunki wznowienia znajdziesz w OWU danego produktu.
Źródła liczb: orientacyjne widełki składek z publicznie dostępnych porównań ofert ubezpieczenia instalacji fotowoltaicznych (rankomat.pl, ubezpieczeniemieszkania.pl, wrzesień 2026). To dane rynkowe, nie taryfa konkretnego ubezpieczyciela.
Ten artykuł ma charakter informacyjny i reklamowy, ale nie jest ofertą w rozumieniu przepisów prawa. Serwis Agenci Online prowadzi 4-Life Sp. z o.o., agent ubezpieczeniowy wpisany do rejestru agentów prowadzonego przez KNF. Zakres ochrony ubezpieczeniowej, wysokość świadczenia, sumy, limity, karencje i wyłączenia określają ogólne warunki ubezpieczenia konkretnego produktu, które otrzymasz przed zawarciem umowy.