
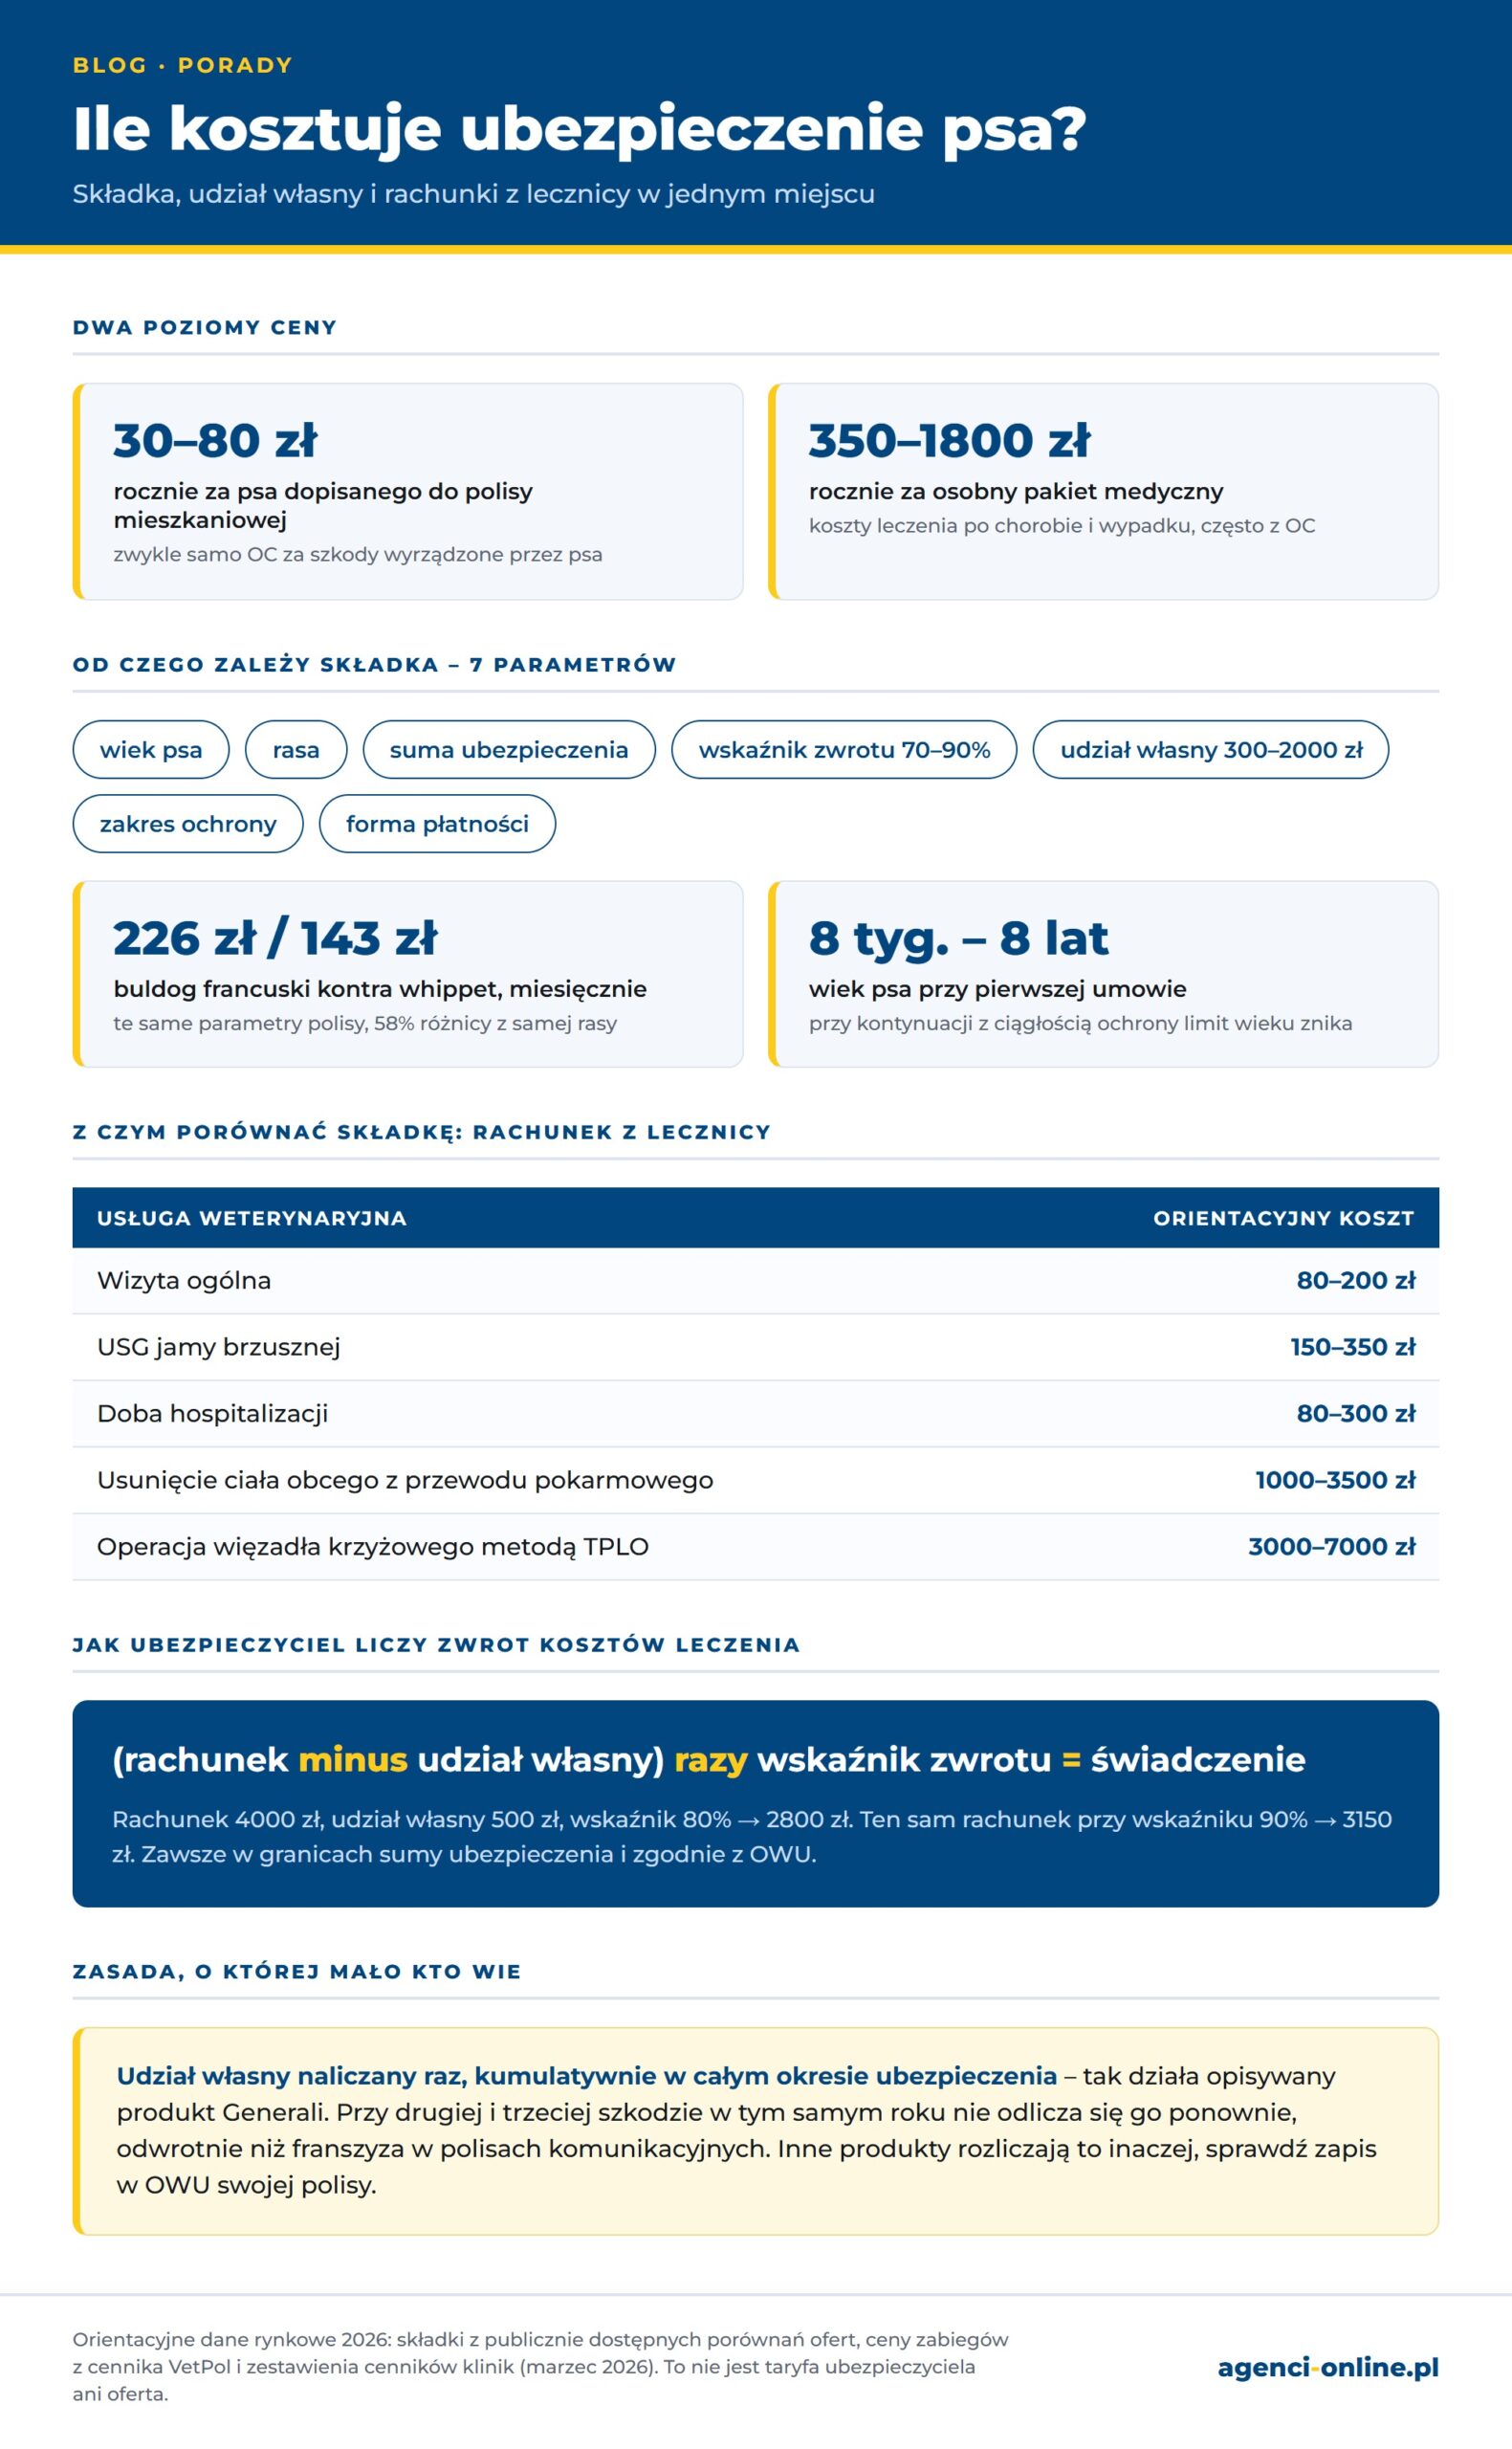
Ubezpieczenie psa kosztuje 30–80 zł rocznie, gdy dopisujesz czworonoga do polisy mieszkaniowej, oraz 350–1800 zł rocznie w osobnym pakiecie medycznym (orientacyjne dane rynkowe 2026). Składkę wyznacza siedem parametrów, a najmocniej rasa i wiek psa: buldog francuski 226 zł miesięcznie wobec 143 zł za whippeta przy identycznym zakresie ochrony. Udział własny 300–2000 zł ubezpieczyciel odlicza raz w całym okresie ubezpieczenia, nie przy każdej szkodzie. Punktem odniesienia dla składki jest rachunek z lecznicy: operacja więzadła krzyżowego metodą TPLO kosztuje 3000–7000 zł.
Tej kwoty nie porównuj z ceną karmy dla pupila, tylko z rachunkiem za leczenie. Dlatego obok cen polis znajdziesz tu ceny zabiegów.
Ile kosztuje ubezpieczenie psa w 2026 roku?
Polisa dla psa kosztuje 30–80 zł rocznie jako dopisanie zwierzęcia do polisy mieszkaniowej albo 350–1800 zł rocznie w osobnym pakiecie medycznym (orientacyjne dane rynkowe 2026). Na rynku ubezpieczeń zwierząt domowych działają dwa osobne światy cenowe.
| Rodzaj ochrony | Orientacyjny koszt roczny | Co obejmuje |
|---|---|---|
| Pies dopisany do polisy mieszkaniowej | 30–80 zł | zwykle sama odpowiedzialność cywilna za szkody wyrządzone przez psa |
| Osobny pakiet medyczny | 350–1800 zł | koszty leczenia po chorobie i wypadku, często z OC |
Orientacyjnie, dane rynkowe 2026.
Same widełki niewiele mówią, więc konkret. Osobna polisa dla psa urodzonego na początku 2025 roku, przy sumie na koszty leczenia 20 000 zł, sumie gwarancyjnej OC 50 000 zł i wskaźniku zwrotu 90%, kosztowało miesięcznie 130 zł dla mieszańca, 143 zł dla whippeta, 183 zł dla labradora i 226 zł dla buldoga francuskiego. Tańszy wariant, z sumą na leczenie 9000 zł, startował od 63 zł miesięcznie.
Pamiętaj, że to dane rynkowe, a nie cennik konkretnego ubezpieczyciela. Składkę dla twojego psa wyliczy kalkulator po podaniu rasy, wieku i wybranego zakresu ochrony. Wysokość sum ubezpieczenia dla swojego psa ustawiasz sam przed zakupem polisy.
Od czego zależy składka za ubezpieczenie psa?
Składka za ubezpieczenie psa zależy od siedmiu parametrów: wieku zwierzęcia, rasy, sumy ubezpieczenia na koszty leczenia, wskaźnika zwrotu kosztów, udziału własnego, zakresu ochrony i formy płatności. Każdy z nich ustawiasz sam przy zakupie.
- Wiek psa. Starszy pies to wyższa składka. Pierwszą umowę zawrzesz między 8. tygodniem a 8. rokiem życia zwierzęcia, a po przejściu na kontynuację limit wieku znika.
- Rasa. Buldog francuski kosztował 226 zł miesięcznie, whippet przy identycznych parametrach polisy 143 zł (orientacyjne dane rynkowe 2026). Te 58% różnicy bierze się z samej przynależności do rasy brachycefalicznej. W taryfie rasa waży więcej niż suma ubezpieczenia podniesiona o jeden poziom.
- Suma ubezpieczenia na koszty leczenia. Wybierasz zwykle między 5000 a 50 000 zł rocznie.
- Wskaźnik zwrotu kosztów. W opisywanym produkcie do wyboru 70, 80 albo 90%. Im wyżej celujesz, tym drożej.
- Udział własny. W opisywanym produkcie od 300 do 2000 zł. Działa odwrotnie niż wskaźnik – im wyższy, tym niższa składka.
- Zakres ochrony. Sam moduł kosztów leczenia wypada taniej niż pakiet z OC właściciela psa i opcją na wypadek śmierci zwierzęcia.
- Forma płatności. Płacisz jednorazowo albo w 12 ratach.
Trafności tych ustawień nie przewidzisz z góry. Dlatego dobieraj je nie pod najniższą składkę, tylko pod rachunek, którego naprawdę się boisz.
Ile kosztuje leczenie psa u weterynarza?
Leczenie psa u weterynarza kosztuje od 80–200 zł za wizytę ogólną do 3000–7000 zł za operację ortopedyczną (orientacyjne dane rynkowe 2026). Jeden poważny zabieg kosztuje więc więcej niż roczna składka za polisę.
| Usługa weterynaryjna | Orientacyjny koszt |
|---|---|
| Wizyta ogólna | 80–200 zł |
| Konsultacja specjalistyczna | 150–350 zł |
| Morfologia z biochemią | 120–260 zł |
| RTG, jedno zdjęcie | 80–200 zł |
| USG jamy brzusznej | 150–350 zł |
| Doba hospitalizacji | 80–300 zł |
| Usunięcie ciała obcego z przewodu pokarmowego | 1000–3500 zł |
| Operacja więzadła krzyżowego metodą TPLO | 3000–7000 zł |
Orientacyjnie, dane rynkowe 2026. Cen usług weterynaryjnych nikt w Polsce nie reguluje, stąd tak szerokie widełki.
Skalę rozrzutu widać na jednej procedurze. Endoskopowe usunięcie połkniętego ciała obcego kosztuje średnio 1871 zł, w Rzeszowie 1200 zł, a w Warszawie 2400 zł (zestawienie cenników klinik, marzec 2026). Ten sam zabieg, dwa razy tyle.
Są jeszcze wydatki, o których nikt nie myśli przy szczeniaku. Koszty eutanazji i kremacji zbiorowej mieszczą się w kosztach leczenia zgodnie z OWU tego produktu, ale kremację indywidualną i pochówek z nagrobkiem ubezpieczyciel wyłącza. Zakres wyłączeń różni się między produktami. Zestaw te liczby ze składką 1560 zł rocznie. Polisa tania nie jest, a mimo to pojedyncza operacja ortopedyczna pochłania równowartość dwóch albo trzech lat ochrony.
Jak udział własny i wskaźnik zwrotu zmieniają zwrot kosztów leczenia?
Udział własny i wskaźnik zwrotu wchodzą do jednej formuły: ubezpieczyciel odejmuje od poniesionych kosztów udział własny, a resztę mnoży przez wskaźnik zwrotu wybrany przy zakupie.
Policzmy to na rachunku za 4000 zł. Przy udziale własnym 500 zł i wskaźniku 80% świadczenie wyniosłoby 2800 zł, w granicach sumy ubezpieczenia i zgodnie z OWU. Ten sam rachunek przy wskaźniku 90% dałby 3150 zł, również w granicach sumy ubezpieczenia. Między wskaźnikiem 70 a 90% robi się 700 zł różnicy na jednym zdarzeniu, czyli tyle, ile dopłacisz w składce przez pół roku.
A teraz rzecz, o której mało kto wie. W opisywanym produkcie Generali udział własny w module kosztów leczenia ubezpieczyciel nalicza raz, kumulatywnie w całym okresie ubezpieczenia, a nie przy każdej szkodzie. Inne produkty rozliczają go inaczej, więc sprawdź ten zapis w OWU swojej polisy. Franszyza w ubezpieczeniach komunikacyjnych działa odwrotnie, a właśnie stamtąd większość ludzi przenosi tu intuicję. Gdy pies trafia do lecznicy drugi i trzeci raz w tym samym roku, udział własny nie schodzi już z niczego. Przy psie, który połyka skarpetki seryjnie, ta jedna zasada przewraca cały rachunek opłacalności.
Druga zasada gra przeciwko tobie. Suma ubezpieczenia na koszty leczenia zmniejsza się o kwoty wypłaconych odszkodowań, więc po dużej szkodzie na resztę roku zostaje ci mniejszy limit. Suma gwarancyjna w OC właściciela psa zostaje nienaruszona. Sposób, w jaki ubezpieczyciel liczy odszkodowanie, określa za każdym razem OWU konkretnej polisy.
Czy warto ubezpieczyć psa, a kiedy polisa się nie opłaca?
Polisa dla psa broni się wtedy, gdy nagły rachunek na kilka tysięcy złotych naruszyłby twój domowy budżet. Bez niej z kosztami leczenia zostajesz sam.
Ma sens, jeśli:
- twój pies jest młody i zdrowy, a ty chcesz objąć go ochroną przed pierwszymi diagnozami,
- pupil należy do rasy obciążonej problemami ortopedycznymi albo biega tak, że kontuzja to kwestia czasu,
- pies bywa wśród ludzi i innych zwierząt, a ty chcesz mieć OC właściciela psa,
- wolisz stałą składkę od jednorazowego wydatku przy stole zabiegowym.
Nie ma sensu, jeśli:
- pies choruje przewlekle, a choroby leczone przed startem ochrony ubezpieczyciel wyłącza,
- liczysz na pokrycie kosztów szczepień, odrobaczania czy badań profilaktycznych,
- trzymasz odłożone 15 000 zł i świadomie bierzesz ryzyko na siebie,
- pies skończył 8 lat i nigdy wcześniej nie miał polisy.
Sprawdź przy okazji, czy jakiejś ochrony już nie masz. Pies bywa dopisany do polisy mieszkaniowej, a hodowcy kupują osobny produkt, czyli ubezpieczenie zwierząt gospodarskich.
Jak obniżyć koszt ubezpieczenia psa?
Koszt ubezpieczenia psa obniżysz czterema dźwigniami: podnieś udział własny, zejdź ze wskaźnikiem zwrotu, dobierz sumę ubezpieczenia do realnego ryzyka zamiast brać maksymalną z automatu i kup polisę wcześnie, dopóki pies jest zdrowy. Ostatnia dźwignia działa najmocniej i nic nie kosztuje.
Na dwóch rzeczach oszczędzanie się nie zwraca. Pierwsza to odpowiedzialność cywilna właściciela psa. Polskie prawo nie przewiduje obowiązkowego OC dla właścicieli psów, więc jako właściciel psa odpowiadasz swoim majątkiem – gdy twój pies pogryzie przechodnia albo zniszczy cudze mienie, rachunek idzie do ciebie. Druga to warunki umowy przeczytane przed zakupem, a nie po szkodzie. W opisywanym produkcie schorzenia ortopedyczne obejmuje dwumiesięczny okres wyczekiwania, a ubezpieczyciel refunduje wyłącznie leczenie w Polsce. Inne produkty stosują własne karencje i limity terytorialne.
Co obejmuje polisa dla psa i gdzie ją kupić?
Polisa dla psa obejmuje koszty leczenia po chorobie i nieszczęśliwym wypadku, a opcjonalnie także OC właściciela psa i ubezpieczenie na wypadek śmierci zwierzęcia. Polisę kupujesz online, składkę wylicza kalkulator, a płacisz jednorazowo albo w 12 ratach. Pełny zakres ochrony, listę wyłączeń i kalkulator zwrotu kosztów znajdziesz na stronie produktu ubezpieczenie psa w ofercie Generali.
Najważniejsze wnioski
- Dwa poziomy ceny. Pies dopisany do polisy mieszkaniowej to 30–80 zł rocznie, osobny pakiet medyczny 350–1800 zł rocznie (orientacyjne dane rynkowe 2026).
- Rasa waży w taryfie więcej niż suma ubezpieczenia. Buldog francuski 226 zł miesięcznie, whippet 143 zł przy identycznych parametrach polisy.
- Udział własny naliczany raz w całym okresie ubezpieczenia. Przy drugiej i trzeciej szkodzie w tym samym roku nie odlicza się go ponownie – odwrotnie niż franszyza w polisach komunikacyjnych.
- Suma ubezpieczenia na leczenie zmniejsza się po każdej wypłacie, a suma gwarancyjna w OC właściciela psa zostaje nienaruszona.
- Wiek zamyka drogę do polisy. Pierwszą umowę zawrzesz między 8. tygodniem a 8. rokiem życia psa; przy kontynuacji z zachowaniem ciągłości limit wieku znika.
- Punkt odniesienia to rachunek z lecznicy, nie cena karmy: usunięcie ciała obcego 1000–3500 zł, TPLO 3000–7000 zł.
Najczęściej zadawane pytania o koszt ubezpieczenia psa
Do jakiego wieku można ubezpieczyć psa?
Od 8 tygodni do 8 lat w dniu zawarcia pierwszej umowy. Ubezpieczyciel wymaga też wszczepionego chipa z unikalnym numerem. Gdy przechodzisz na kontynuację z zachowaniem ciągłości ochrony, limit wieku psa przestaje obowiązywać.
Czy w PZU mogę ubezpieczyć psa?
Tak. PZU ma osobne ubezpieczenie dla psa i kota z własnym OWU (wg informacji produktowych PZU), a odpowiedzialność za szkody wyrządzone przez psa obejmuje też OC w życiu prywatnym w ramach polisy mieszkaniowej. Podobnie działa kilku innych ubezpieczycieli. Zakresy i limity rozjeżdżają się na tyle mocno, że porównuj nie marki, tylko OWU konkretnych ofert.
Ile kosztuje ubezpieczenie starszego psa?
Więcej niż szczeniaka. Wiek to jeden z siedmiu parametrów taryfy, a po ukończeniu 8 lat pies nie przystąpi już do pierwszej umowy – dlatego polisę kupuje się wcześniej, niż wydaje się to potrzebne.
Czy mogę ubezpieczyć kundelka ze schroniska?
Tak, ochrona nie ogranicza się do psów rasowych. Liczy się wszczepiony chip i wiek zwierzęcia w dniu zawarcia umowy, a nie rodowód.
Taniej wyjdzie płatność jednorazowa czy 12 rat?
Do wyboru masz dwie formy płatności: jednorazową i 12 rat. Różnicę w składce między nimi ubezpieczyciel pokazuje w kalkulatorze przed zawarciem umowy, więc porównasz obie kwoty jeszcze przed zakupem.
Ile kosztuje samo OC właściciela psa?
W tym produkcie ubezpieczyciel nie sprzedaje OC osobno, tylko jako opcję dopinaną do ubezpieczenia kosztów leczenia. Do wyboru masz sumy gwarancyjne od 20 000 do 200 000 zł zgodnie z OWU produktu, a suma gwarancyjna nie zmniejsza się po wypłacie odszkodowania.
Składkę przewidzisz z góry, rachunku z lecznicy nie przewidzi nikt. To jest właściwy powód, żeby policzyć koszt polisy, zanim stanie się potrzebna, w kalkulatorze na stronie produktu.
Źródła liczb: składki z publicznie dostępnych porównań ofert z 2026 roku, ceny zabiegów z orientacyjnego cennika VetPol i zestawienia cenników klinik serwisu cenauslug.pl (marzec 2026). To dane rynkowe, nie taryfa ubezpieczyciela.
Ten artykuł ma charakter informacyjny i reklamowy, ale nie jest ofertą w rozumieniu przepisów prawa. Opisywany produkt „Generali, z myślą o Twoim Psie” oferuje Generali Towarzystwo Ubezpieczeń S.A., a serwis Agenci Online prowadzi 4-Life Sp. z o.o., agent ubezpieczeniowy wpisany do rejestru agentów prowadzonego przez KNF. Zakres ochrony ubezpieczeniowej, sumy, limity, karencje i wyłączenia określają ogólne warunki ubezpieczenia konkretnego produktu, które otrzymasz przed zawarciem umowy.